- Monday, 19.10.26, 09:00 bis Friday, 11.12.26, 16:00 Uhr
- Remote per zoom call,
- Jakow Smirin, Lukas Stratmann
Was müssen Unternehmer über die Kreditrisikobewertung wissen?
lgraef
4 Min. Lesezeit
Inhalt
- Welche Kriterien wenden Banken bei der Bewertung an?
- Kreditwürdigkeit des Unternehmens
- Finanzielle Leistungsfähigkeit
- Geschäftsmodell
- Persönliche Bonität
- Tätigkeitsfeld des Unternehmers
- Bonität verbessern
- Transparente Finanzberichterstattung
- Die richtige Liquiditätsplanung
- Mit durchdachtem Geschäftsplan überzeugen
- Mit Finanzberater zusammenarbeiten
Für Banken ist die Vergabe von Krediten an Unternehmer mit einem höheren Risiko verbunden als bei einem Angestellten. Das liegt daran, dass Angestellte ein festes monatliches Einkommen beziehen, während die Einkünfte von Unternehmern stark schwanken können. Daher ist es wichtig zu wissen, wie Banken das Kreditrisiko von Unternehmern bewerten und welche Möglichkeiten es gibt, um die Chancen auf die Vergabe eines Kredits zu erhöhen.
Die Kreditrisikobewertung von Unternehmern
Banken führen im Rahmen des Kreditvergabeprozesses eine Kreditrisikobewertung durch. Das Ziel dieses Prozesses besteht darin die Wahrscheinlichkeit zu ermitteln, mit welcher der Unternehmer seinen finanziellen Verpflichtungen nachkommt. Auf diese Weise können Banken fundierte Entscheidungen treffen und ihr Kapital bestmöglich verwalten.
Welche Kriterien wenden Banken bei der Bewertung an?
Banken setzen eine große Anzahl an verschiedenen Kriterien an, um herauszufinden, wie hoch das Kreditrisiko des Unternehmers ausfällt.
Kreditwürdigkeit des Unternehmens
Bei der Vergabe eines Kredits achtet die Bank auf die Kreditwürdigkeit bzw. auf die Bonität des Unternehmens. Hierbei handelt es sich um einen äußerst wichtigen Faktor, der eine zentrale Rolle bei der Kreditrisikobewertung von Banken einnimmt. Im Rahmen der Bonitätsprüfung nehmen Banken die gesamte finanzielle Geschichte des Unternehmens unter die Lupe. Hierzu zählen unter anderem:
- Laufende Schulden
- Zahlungsverzögerungen
- Kreditrückzahlungen
Finanzielle Leistungsfähigkeit
Die finanzielle Leistungsfähigkeit eines Unternehmens ist ebenfalls von großer Bedeutung. Diese wird anhand von Bilanzen sowie von Gewinn- und Verlustrechnungen ermittelt. Die Liquidität der Firma wird ebenfalls berücksichtigt. Hierdurch möchte die Bank sicherstellen, dass das Unternehmen seine kurzfristigen finanziellen Verpflichtungen erfüllen kann. 
Geschäftsmodell
Auch das Geschäftsmodell wird im Rahmen der Kreditrisikobewertung analysiert. Dabei überprüfen Banken unter anderem, ob das Unternehmen ein klares Ziel verfolgt und wie realistisch die Unternehmensstrategie sowie die Finanzprognosen sind. Ein durchdachter Geschäftsplan kann sich positiv auf die Glaubwürdigkeit des Unternehmers auswirken.
Persönliche Bonität
Neben der Unternehmensbonität wird auch die persönliche Bonität des Unternehmers unter die Lupe genommen. Weist der Unternehmer eine positive persönliche Kreditgeschichte auf und hat private Kredite stets fristgerecht zurückgezahlt, kann sich dies positiv auf das Vertrauen der Bank auswirken. Somit steigen die Chancen auf eine Kreditvergabe.
Tätigkeitsfeld des Unternehmers
Das Tätigkeitsfeld des Unternehmers bzw. die Branche, in der das Unternehmen tätig ist, hat einen direkten Einfluss auf die Kreditwürdigkeit. Dabei analysieren Kreditinstitute nicht nur die potenziellen Risiken, sondern berücksichtigen auch Markttrends und die Stabilität der Branche.
Strategien zur Verbesserung der Kreditwürdigkeit
Unternehmer können proaktiv Maßnahmen ergreifen, um ihre Kreditwürdigkeit und somit die Chancen auf eine Kreditvergabe zu verbessern.
Bonität verbessern
Da die Bonität eine entscheidende Rolle spielt, sollten sich Unternehmer damit auseinandersetzen, wie sie diese verbessern können. Um eine bestmögliche Bonität zu erreichen, können Unternehmer ihre offenen Schulden stets fristgerecht begleichen. Die Überwachung und Kontrolle von Kreditberichten ist zu empfehlen, um nichts zu übersehen und eventuell auftretende Fehler korrigieren zu können.
Transparente Finanzberichterstattung
Damit sich die Bank einen guten Eindruck von der finanziellen Situation eines Unternehmens machen kann, ist eine transparente Finanzberichterstattung erforderlich. Der Finanzierungsplan eines Unternehmers sollte dementsprechend eine übersichtliche Struktur aufweisen und alle wichtigen Informationen enthalten. Wenn sich Kreditgeber einen guten Überblick über die finanzielle Lage eines Unternehmens machen können, steigert dies das Vertrauen.
Die richtige Liquiditätsplanung
Unternehmer müssen eine effiziente Liquiditätsplanung vorweisen können. Das liegt daran, dass diese entscheidend ist, wenn es um die Begleichung von kurzfristigen Verbindlichkeiten geht. Auch dies hat positive Auswirkungen auf das Vertrauen von Banken.
Mit durchdachtem Geschäftsplan überzeugen
Der Geschäftsplan dient nicht nur dazu, Anleger von einem Investment zu überzeugen, sondern kann auch bei Banken vorgelegt werden, um die Chancen auf eine Kreditvergabe zu erhöhen. Grund hierfür ist, dass ein sorgfältig ausgearbeiteter Geschäftsplan der Bank aufzeigt, dass der Unternehmer seinen Markt versteht und sich realistische Ziele setzt, die auch tatsächlich erreicht werden können.
Mit Finanzberater zusammenarbeiten
Es kann sinnvoll sein, mit einem kompetenten Finanzberater zusammenzuarbeiten, um eine maßgeschneiderte Strategie zur Verbesserung der Bonität zu erstellen. Im Rahmen der Zusammenarbeit können zudem Geschäftsplan und Finanzberichte optimiert werden.
Welche Rolle spielen Kreditrechner?
Kreditrechner sind hilfreiche Tools, die Unternehmer unter anderem für die Liquiditätsanalyse verwenden können. Ein solcher Rechner kann eingesetzt werden, um herauszufinden, ob das Unternehmen die monatlichen Raten ohne Gefährdung der finanziellen Stabilität bedienen kann. Auf diese Weise können Unternehmer vermeiden, dass es während der Kreditlaufzeit zu Zahlungsausfällen oder Liquiditätsproblemen kommt.
Das könnte dich auch interessieren
Community
Die richtige Domain fürs Startup: Namenswahl, Endungen und rechtliche Stolperfallen
Vor dem Kauf der Startup-Domain stehen Namensprüfung und Registerrecherche. Welche Endung passt, wo Markenrecht Grenzen setzt und wem die Domain gehört.
Community
Köln wird Teil der ELIAS Alliance: neuer KI-Standort Jülich-Aachen-Köln mit STARTPLATZ
Europas Netzwerk für KI-Forschung und Gründen wächst um acht Standorte. Einer davon ist der ELIAS Node Jülich-Aachen-Köln, und STARTPLATZ ist als Partner dabei.
Community
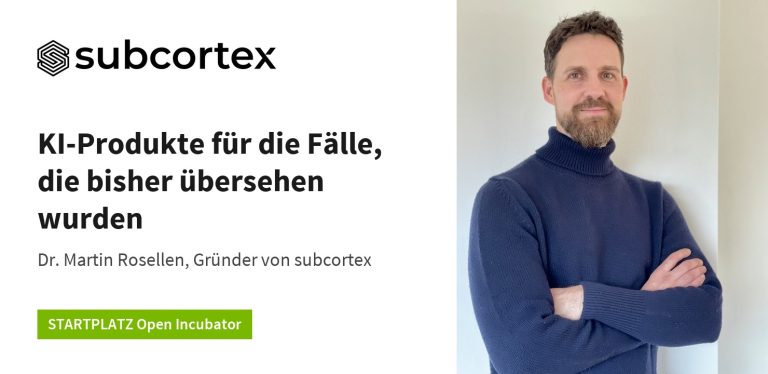
KI-Produkte für die Fälle, die bisher übersehen wurden – Subcortex im Open Incubator
Dr. Martin Rosellen baut mit Subcortex KI-Produkte für Fälle, die für Standardsoftware zu speziell sind – etwa OCX für fi-square. Porträt aus dem Open Incubator.
Kommende Events
- Tuesday, 20.10.26, 09:00 - 18:00 Uhr
- STARTPLATZ Köln, Im Mediapark 5, 50670 Köln
- Tuesday, 20.10.26, 09:00 bis Thursday, 29.10.26, 16:00 Uhr
- Mohammad Speen
Newsletter
Neue Beiträge und Termine per Mail
Einmal im Monat: was im STARTPLATZ passiert, welche Events kommen, was Gründer:innen gerade bewegt.
Newsletter abonnieren → EventsPersönlich weiterreden
AI Friday, Meetups, Masterclasses, Rheinland Pitch — die Themen des Blogs live in Köln und Düsseldorf.
Alle Events → MitschreibenGastbeitrag veröffentlichen
Du hast Praxiswissen für Gründer:innen? Schick uns deinen Vorschlag — wir prüfen jeden Beitrag redaktionell.
Gastbeitrag anfragen →